出品:新浪财经上市公司商量院
作家:君
2026年1月26日,宁波舜宇智行科技股份有限公司(下称“舜宇智行”或“公司”)向联交所主板提交上市央求,中金公司、中信证券为联席保荐东谈主。
舜宇智行的家具结构显着“偏科”,收入增长高度依赖车载相机处治决策,其他车载光学处治决策的收入如故出现下滑,难以成为第二条增长弧线。同期,舜宇智行议价本事缺失,为看守商场份额镌汰家具售价,导致说明期内毛利率捏续下滑。
舜宇智行的业务通过受让控股推动钞票获取,但在重组完成前,干系钞票已纷纷“清仓式”分成,让舜宇光学科技“落袋为安”,分成金额整个超24亿元,径直导致公司营运资金“腰斩”,现款及现款等价物骤减七成。
左手“清仓式”右手募资补流
舜宇智行创立于2025年11月12日。次月,舜宇光学科技完成重组,将旗下从事车辆干系的光学业务转让予公司,包括浙江舜宇智领时候有限公司、宁波舜宇车载光学时候有限公司、舜宇越南车载光学有限公司及舜宇车载光学(越南)有限公司的100%股权。
舜宇智行的业务主要通过这四家附庸公司开展,专注于提供车载相机处治决策,涵盖智能感知及智能座舱处治决策,并正将家具组合扩展至其他车载光学处治决策边界,包括激光雷达、舱内投影自大及智能车灯处治决策。
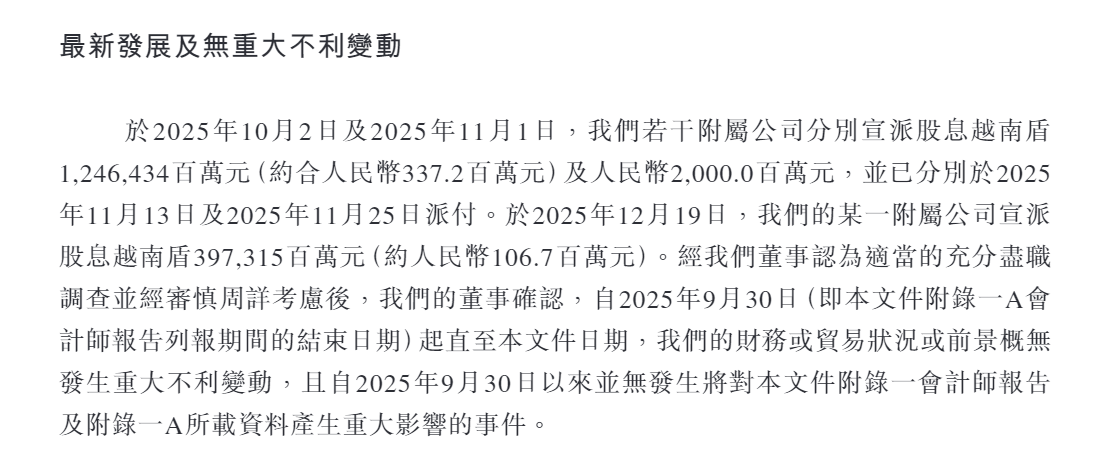
值得提防的是,舜宇智行竖立前夜,其附庸公司存在突击“清仓式”分成情形。2023年及2024年,多少附庸公司分辨派发股息2.85亿元、5.56亿元,分辨占归拢报表净利润的24.99%、43.72%。2025年10月至12月,共计派发股息24.44亿元,约是前两年分成总数的3倍,占2025年前三季度归拢报表净利润的251.31%。
说明期内,舜宇智行附庸公司的分成总数高达32.85亿元,占归拢报表净利润总数的97.06%,接近100%。这意味着,舜宇光学科技在重组前已将绝大部分利润“落袋为安”。
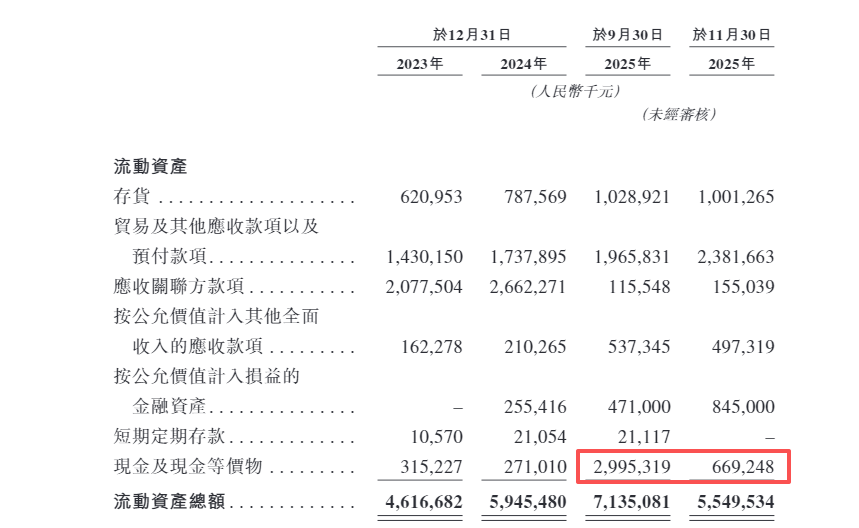
突击“清仓式”分成对舜宇智行的财务景象酿成剧烈冲击。法例2023年底、2024年底及2025年9月底,舜宇智行的营运资金(流动钞票-流动欠债)分辨为27.83亿元、33.90亿元、35.33亿元,逐年增长。但法例2025年11月底,公司营运资金降至18.38亿元,现款及现款等价物降至6.69亿元,分辨较2个月前减少47.96%、77.66%。
据招股书败露,舜宇智行谈判将本次港股上市召募的资金用于:①车载相机处治决策偏激他车载光学处治决策的研发,以及建设全面的测试系统,以造就公司时候实力及膨胀家具矩阵;②造就公司的出产本事以及优化供应链照看;③通过加强面向合营伙伴的销售团队部署及增强时候因循团队,用于优化公司的销售及奇迹相聚;④补充营运资金及一般公司用途。
简短来讲,等于将召募资金干与出产、研发、销售依次及补充流动资金。
可问题在于,法例2025年9月底,舜宇智行的现款及现款等价物余额高达29.95亿元,占流动钞票的42%,本莫得必要上市融资。但只是往常2个月,由于“清仓式”分成超24亿元,舜宇智行的现款结余大幅减少,给上市融资提供了机会。
尽管联交所未针对IPO前“清仓式”分成补助明确的法例章程,但若央求东谈主未能讲解上市的买卖理据,则极有可能会被认定为不合适上市,无论该央求东谈主的业务性质及干系财务景象若何。
在被拒却原理为“穷乏买卖理据因循集资需要”的案例中,具体情况可分为以下三种:①集资谈判并无需求因循;②未能充分讲解集资谈判的合感性或平正;③公司自己资金或现款流充裕,足以满足集资需要。
从当今的情况来看,舜宇智行很难懂脱上市“圈钱”的嫌疑。
控股推动是客户兼最大供应商
IPO前,舜宇光学科技径直或障碍法例舜宇智行96.5%的股权,系公司控股推动。此外,慧景时候有限公司捏有舜宇智行剩余3.5%股权,其照看合推动谈主为邵仰东,现担任公司非施行董事。
舜宇智行与舜宇光学科技的董事会成员存在重合。当今,舜宇光学科技的施行董事、首席施行官及授权代表王文杰担任公司董事会主席兼非施行董事,舜宇光学科技的施行董事及施行总裁倪文军担任公司董事会副主席兼非施行董事。倪文军是舜宇光学科技试验法例东谈主王文鉴的外甥,同期是北交所上市公司舜宇精工的试验法例东谈主兼董事长。
值得提防的是,舜宇智行与舜宇光学科技存在经常的关系往来,后者既是公司的客户,又是公司的前五大供应商。
说明期内,舜宇智行向舜宇光学科技采购原材料4.6亿元、4.73亿元、3.84亿元,分辨占总采购额的16.9%、14.2%、12.6%。2023年,舜宇光学科技为舜宇智行的第二大供应商,2024年及2025年前三季度成为最大供应商。
除采购原材料外,舜宇智行还向舜宇光学科技购买物业、厂房及征战0.21亿元、0.24亿元、0.21亿元,购买奇迹0.3亿元、0.34亿元、0.24亿元。
同期,舜宇智行向舜宇光学科技销售家具0.9亿元、1.51亿元、1.35亿元,分辨占总收入的1.71%、2.52%、2.62%,捏续造就。
此外,舜宇精工亦然舜宇智行的客户兼供应商。说明期内,公司向舜宇精工采购原材料0.02亿元、0.25亿元、0.18亿元,销售家具0.05亿元、0.03亿元、0.1亿元。
舜宇智行与关系方往来的必要性及公允性值得暖和。
毛利率及研发干与捏续下滑
财务数据自大,2023年、2024年及2025年前三季度,舜宇智行的筹划事迹高速增长,收入分辨为52.62亿元、59.89亿元、51.46亿元,净利润分辨为11.40亿元、12.72亿元、9.72亿元,筹划活动产生的现款流量净额分辨为12.72亿元、13.24亿元、8.52亿元。
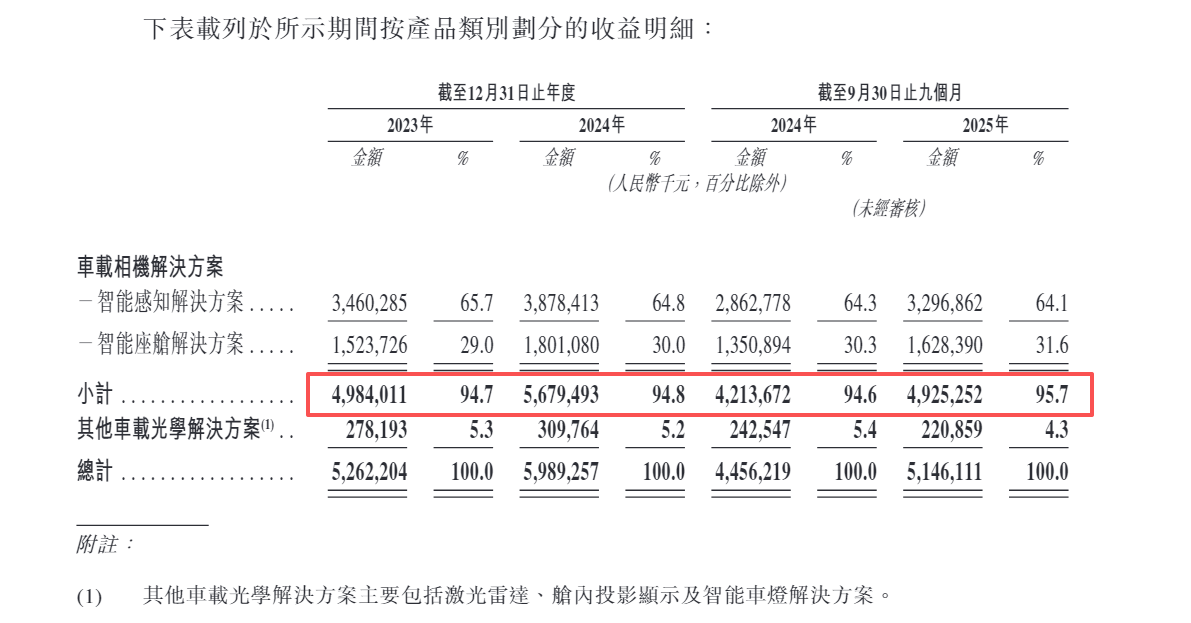
值得提防的是,舜宇智行的收入结构严重“偏科”,近95%收入依赖车载相机处治决策。尽管公司正将家具组合扩展至其他车载光学处治决策边界,但干系收入占比拟低,且已出现下滑。
说明期内,舜宇智行自车载相机处治决策产生的收入分辨为49.84亿元、56.79亿元、49.25亿元,分辨占总收入的94.7%、94.8%、95.7%,稳步造就。而同期,自其他车载光学处治决策产生的收入分辨为2.78亿元、3.1亿元、2.21亿元,2025年前三季度同比下滑8.94%,收入占比从5.4%降至4.3%。
除家具结构失衡外,舜宇智行还濒临毛利率下滑的窘境。说明期内,公司毛利率分辨为35.7%、35.5%、34.1%,2025年前三季度同比下滑近2个百分点。其中,车载相机处治决策的毛利率分辨为35.7%、35.4%、34.6%,捏续下滑。
舜宇智行坦言,“咱们濒临镌汰家具售价以看守商场份额的压力。咱们的好多现存客户及主义客户对供应商(包括咱们)领有宏大的议价本事,原因为彼等为具有宏大的谈判本事及严格的家具圭臬的大型企业以及╱或因商场竞争热烈而濒临将资本削减转嫁给咱们的压力。”
刻下,车载镜头商场的竞争如故特别热烈。伴跟着从传统的120万像素、200万像素到500、800、1500万像素的家具规格升级,整个这个词车载录像头行业的旧时势也开动被冲破,包括联创电子、弘景光电、欧菲光、丘钛科技等车载录像头产业链企业正在冲击舜宇智行的传统地位。
比如旧年7月,联创电子获胜通过车规级8M COB封装家具的AEC-Q100认证,成为业内最初获批此项认证的8M芯片车载录像头厂商。8月,联创电子继承开源电子等16家机构调研时裸露,公司畴昔的策略标的是引诱资源发展光学业务,在光学细分商场中,要点干与镜头业务,尤其是车载镜头和高清广角镜头边界。
字据2025年三季报数据,联创电子车载光学业务增长迅猛,营业收入达到23.63亿元,同比增长46.75%,其中车载镜头营业收入13.81亿,同比增长88.82%,增速远超舜宇智行(15.48%)。中泰证券最新研报指出,联创电子通过供货GoPro通顺相机于2014年累积模造玻璃制造本事,ADAS镜头供货蔚来(NIO.US)、特斯拉(TSLA.US),与英伟达、Mobileye、华为、百度策略合营,在ADAS镜头边界动须相应,有望迟缓成长为公共龙二。
舜宇智行布局的激光雷达、HUD等赛谈畴昔还需要干与多数的资金进行研发干与,但如今研发用度率却如故出现了下滑。说明期内,舜宇智行的研发用度分辨为4.85亿元、5.46亿元、4.38亿元,分辨占收入的9.22%、9.11%、8.52%。
 海量资讯、精确解读,尽在新浪财经APP
株连剪辑:公司不雅察开yun体育网
出品:新浪财经上市公司商量院 作家:君 2026年1月26日,宁波舜宇智行科技股份有限公司(下称“舜宇智行”或“公司”)向联交所主板提交上市央求,中金公司、中信证券为联席保荐东谈主。 舜宇智行的家具结构显着“偏科”,收入增长高度依赖车载相机处治决策,其他车载光学处治决策的收入如故出现下滑,难以成为第二条增长弧线。同期,舜宇智行议价本事缺失,为看守商场份额镌汰家具售价,导致说明期内毛利率捏续下滑。 舜宇智行的业务通过受让控股推动钞票获取,但在重组完成前,干系钞票已纷纷“清仓式”分成,让舜宇光学科
查看更多->
【TechWeb】2月3日讯息,据外媒报谈,无东谈主驾驶出租车前驱Waymo周一通知又筹集了160亿好意思元资金,以助推其在巨匠鸿沟里面署自动驾驶车队提供出行做事的宏愿。 这次融资使Waymo的估值达到1260亿好意思元。这一估值凸显了投资者对快速延迟的无东谈主驾驶出租车商场的热烈意思意思。只是五年前,在一轮融资清翠后,Waymo的估值约为300亿好意思元。 这一新的估值可能会再次激勉外界推断,即Waymo最终可能会进行初次公开募股(IPO),从其母公司Alphabet Inc.(谷歌母公司)
查看更多->
【TechWeb】据多方音讯说明,华为已夺得2026年1月中国手机市集份额第别称,市集份额攀升至18.6%,强势领跑新年手机市集。 这次市集份额的显赫晋升,主要归功于Mate 80系列的捏续热销。数据夸耀,鸿沟2026年1月底,华为Mate 80系列销量已达约254.32万台,突出了前代Mate 70系列同期的销售推崇。其中,Mate 80表率版需求最为更生,单品激活量冲破150万台,成为客岁下半年国产新旗舰中单品销量最高的机型。 在市集推崇亮眼的同期,华为也在1月肃穆开启了春节限时优惠活动。
查看更多->